Οι αυξημένες δαπάνες για τα έργα υποδομών στο Ελληνικό επιβάρυναν τα οικονομικά αποτελέσματα της Lamda Development στο εννεάμηνο του 2026.
Στην υποχώρηση της κερδοφορίας συνέβαλαν επίσης ο χρόνος αναγνώρισης των εσόδων από πωλήσεις οικοπέδων και τα χαμηλότερα κέρδη από αποτιμήσεις ακινήτων.
Ο κύκλος εργασιών του ομίλου μειώθηκε κατά 5%, στα 420,3 εκατ. από 443,7 εκατ. ευρώ το αντίστοιχο περσινό διάστημα. Τα ενοποιημένα λειτουργικά αποτελέσματα (EBITDA) υποχώρησαν στα 34,8 εκατ., έναντι 252,7 εκατ., ενώ καταγράφηκαν καθαρές ζημίες 60,2 εκατ., έναντι κερδών 116,2 εκατ. ευρώ.
Τα κέρδη από αποτιμήσεις ακινήτων περιορίστηκαν σε 23 εκατ., από 150,9 εκατ. ευρώ το εννεάμηνο του 2025. Πριν από τις αποτιμήσεις και τις λοιπές αναπροσαρμογές, τα EBITDA του ομίλου διαμορφώθηκαν σε 12 εκατ., έναντι 98,4 εκατ. ευρώ.
Η συνολική αξία του επενδυτικού χαρτοφυλακίου της Lamda Development έφτασε σε ιστορικά υψηλό επίπεδο, στα 3,96 δισ., από 3,79 δισ. ευρώ στο τέλος του 2025. Τα ταμειακά διαθέσιμα περιορίστηκαν σε 726 εκατ., έναντι 804 εκατ., με τον καθαρό δανεισμό να αυξάνεται σε 842 εκατ. από 659 εκατ. ευρώ. Η καθαρή αξία ενεργητικού μειώθηκε σε 1,48 δισ., από 1,55 δισ. ευρώ.
Εκτός Ελληνικού, οι δραστηριότητες του ομίλου παρουσίασαν αύξηση της λειτουργικής κερδοφορίας 8%, στα 71,6 εκατ. από 66,2 εκατ. ευρώ, πριν από αποτιμήσεις και λοιπές αναπροσαρμογές.
Η εικόνα ήταν διαφορετική στο Ελληνικό, όπου τα έσοδα μειώθηκαν 9%, στα 301,5 εκατ., από 329,5 εκατ. ευρώ το αντίστοιχο περσινό διάστημα. Η μεταβολή συνδέεται με τον χρονισμό των πωλήσεων οικοπέδων. Τα έσοδα από πωλήσεις οικοπέδων, συγγενείς εταιρείες και λοιπές δραστηριότητες περιορίστηκαν σε 29,3 εκατ. από 114,5 εκατ. ευρώ.
Αντίθετα, τα έσοδα από τις πωλήσεις κατοικιών αυξήθηκαν 27%, φτάνοντας τα 272,2 εκατ. από 215,1 εκατ. ευρώ. Η αύξηση αυτή δεν συνοδεύτηκε από αντίστοιχη βελτίωση της μεικτής κερδοφορίας του έργου, η οποία υποχώρησε στα 10,8 εκατ. από 84,1 εκατ. ευρώ. Παράλληλα, τα λειτουργικά έξοδα αυξήθηκαν σε 69,3 εκατ. από 51 εκατ. ευρώ, καθώς εντείνεται η κατασκευαστική δραστηριότητα και προχωρούν τα έργα υποδομών.
Τα EBITDA του Ελληνικού, πριν από αποτιμήσεις και λοιπές αναπροσαρμογές, ήταν αρνητικά κατά 59,6 εκατ., έναντι θετικού αποτελέσματος 32,2 εκατ. ευρώ πέρυσι. Συμπεριλαμβανομένων των αποτιμήσεων, τα EBITDA ήταν αρνητικά κατά 119,7 εκατ., έναντι θετικών 45,5 εκατ., ενώ οι καθαρές ζημίες του έργου διευρύνθηκαν σε 137,9 εκατ., έναντι 2,3 εκατ. ευρώ.
Οι εισπράξεις από πωλήσεις και μισθώσεις ακινήτων στο Ελληνικό ξεπέρασαν σωρευτικά τα 1,85 δισ. ευρώ από την έναρξη του έργου έως τις 30 Σεπτεμβρίου 2026. Τα ταμειακά διαθέσιμα που αναλογούν στην ανάπτυξη περιορίστηκαν σε 455 εκατ., έναντι 567 εκατ. ευρώ στο τέλος του 2025. Κατά την εξεταζόμενη περίοδο δεν πραγματοποιήθηκαν εκταμιεύσεις τραπεζικών δανείων για το έργο, παρά την ύπαρξη εγκεκριμένης πιστωτικής γραμμής ύψους 232 εκατ. ευρώ.
Για κτίρια και έργα υποδομών δαπανήθηκαν 415 εκατ. στο εννεάμηνο, ανεβάζοντας τις συνολικές κεφαλαιουχικές δαπάνες από την έναρξη της ανάπτυξης σε 1,405 δισ. ευρώ.
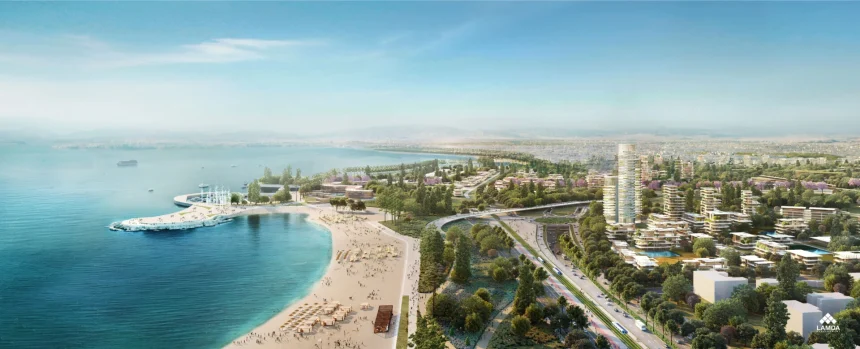
Στη γειτονιά Little Athens είχαν πωληθεί ή δεσμευθεί έως το τέλος Σεπτεμβρίου 615 από τα 750 διαμερίσματα που έχουν διατεθεί στην αγορά, ποσοστό 82%. Ο διευθύνων σύμβουλος της Lamda Development, Οδυσσέας Αθανασίου, ανέφερε ότι προτεραιότητα αποτελεί η παράδοση κατοικιών στη συγκεκριμένη γειτονιά εντός του 2027, καθώς και η ολοκλήρωση της παραλιακής ζώνης έως το καλοκαίρι του ίδιου έτους.
Αυξημένη ήταν η λειτουργική κερδοφορία των τεσσάρων εμπορικών κέντρων, με τα προσαρμοσμένα EBITDA να ενισχύονται 4%, στα 75 εκατ. ευρώ. Η επισκεψιμότητα αυξήθηκε 7% και ο συνολικός κύκλος εργασιών των καταστημάτων έφτασε τα 662 εκατ. ευρώ.
Στη Μαρίνα Φλοίσβου, τα έσοδα ενισχύθηκαν 10%, στα 22,5 εκατ., και τα EBITDA 8%, στα 15,5 εκατ. ευρώ. Σε επίπεδο μαρινών, πάντως, τα συνολικά EBITDA υποχώρησαν 14%, στα 14,8 εκατ. ευρώ, κυρίως λόγω της μειωμένης δραστηριότητας στη Μαρίνα Αγίου Κοσμά, όπου συνεχίζονται οι εργασίες ανάπλασης.